「建物を取得したときに支払った消費税は、租税公課としてその年の経費にすればよい」——そのように経理処理していないでしょうか。
消費税の申告において控除することができなかった消費税額を「控除対象外消費税額」といいます。
建物の取得に係る控除対象外消費税額は、一定の場合、その年に全額を経費に計上することはできず、60か月(5年)にわたり均等に経費に計上します。
不動産賃貸業では、この処理を誤って租税公課で一括計上し、翌年の税務調査で否認されて追加の税額に加算税・延滞税を上乗せして納める事例が珍しくありません。
本記事では、建物の控除対象外消費税額が5年に分けて経費にする「繰延消費税額等(長期前払費用)」になる要件と、仕訳・償却計算・売却時の取扱いを、不動産業を専門とする税理士が解説します。
消費税の仕組み自体に不安がある方は、先に「不動産業の消費税と仕訳完全ガイド|課税・非課税の区分から仕訳例まで税理士が解説」をお読みいただくと、本記事の内容を理解しやすくなります。
控除対象外消費税額は、税理士でも説明に苦労するほど難解な論点です。しかし不動産賃貸業を営む限り避けて通れず影響額も大きいため、難しく感じても最後までお読みいただくことをお勧めします。
控除対象外消費税額とは?税抜経理方式で仕入税額控除できなかった消費税のこと
控除対象外消費税額とは、税抜経理方式を採用する事業者が仕入れの際に支払った消費税のうち、売上げで預かった消費税から差し引けなかった金額です。
消費税の経理には、消費税を売上高・仕入高に含める税込経理方式と、仮受消費税・仮払消費税に区分する税抜経理方式があります。
本記事は、税抜経理方式かつ原則課税(一般課税)で申告する事業者を前提とします(簡易課税の選択者は計算方法が異なります)。
課税売上割合(=課税売上高÷総売上高)が95%未満、または課税売上高が5億円超の事業者は、支払った消費税の全額を差し引けません(国税庁タックスアンサー No.6921「控除できなかった消費税額等(控除対象外消費税額等)の処理」)。差し引けるのは「課税売上げに対応する部分」のみで、残りが控除対象外消費税額となります。
課税売上割合の分母には非課税売上げも含まれるため、住宅の家賃(非課税)が多い事業者ほど割合が低くなります(国税庁タックスアンサー No.6405「課税売上割合の計算方法」)。
土地の売却も非課税売上げに該当するため、土地を売却した年は課税売上割合が大きく低下します。
たまたま土地を売却した年は、一定の要件のもとで「課税売上割合に準ずる割合」の承認を受ける方法もあります(国税庁 質疑応答事例「たまたま土地の譲渡があった場合の課税売上割合に準ずる割合の承認」)。
住宅の貸付けや土地の売却がある不動産業者は、控除対象外消費税額が毎年のように発生する業種です。
次の章では、どの部分が控除対象外になるのかを図で確認します。
控除対象外消費税額の具体的内容【図解】一括比例配分方式と個別対応方式で金額が変わる
控除対象外消費税額は、支払った消費税(課税仕入高に係る消費税額)のうち課税売上げに対応しない部分であり、その金額は一括比例配分方式と個別対応方式で異なります。
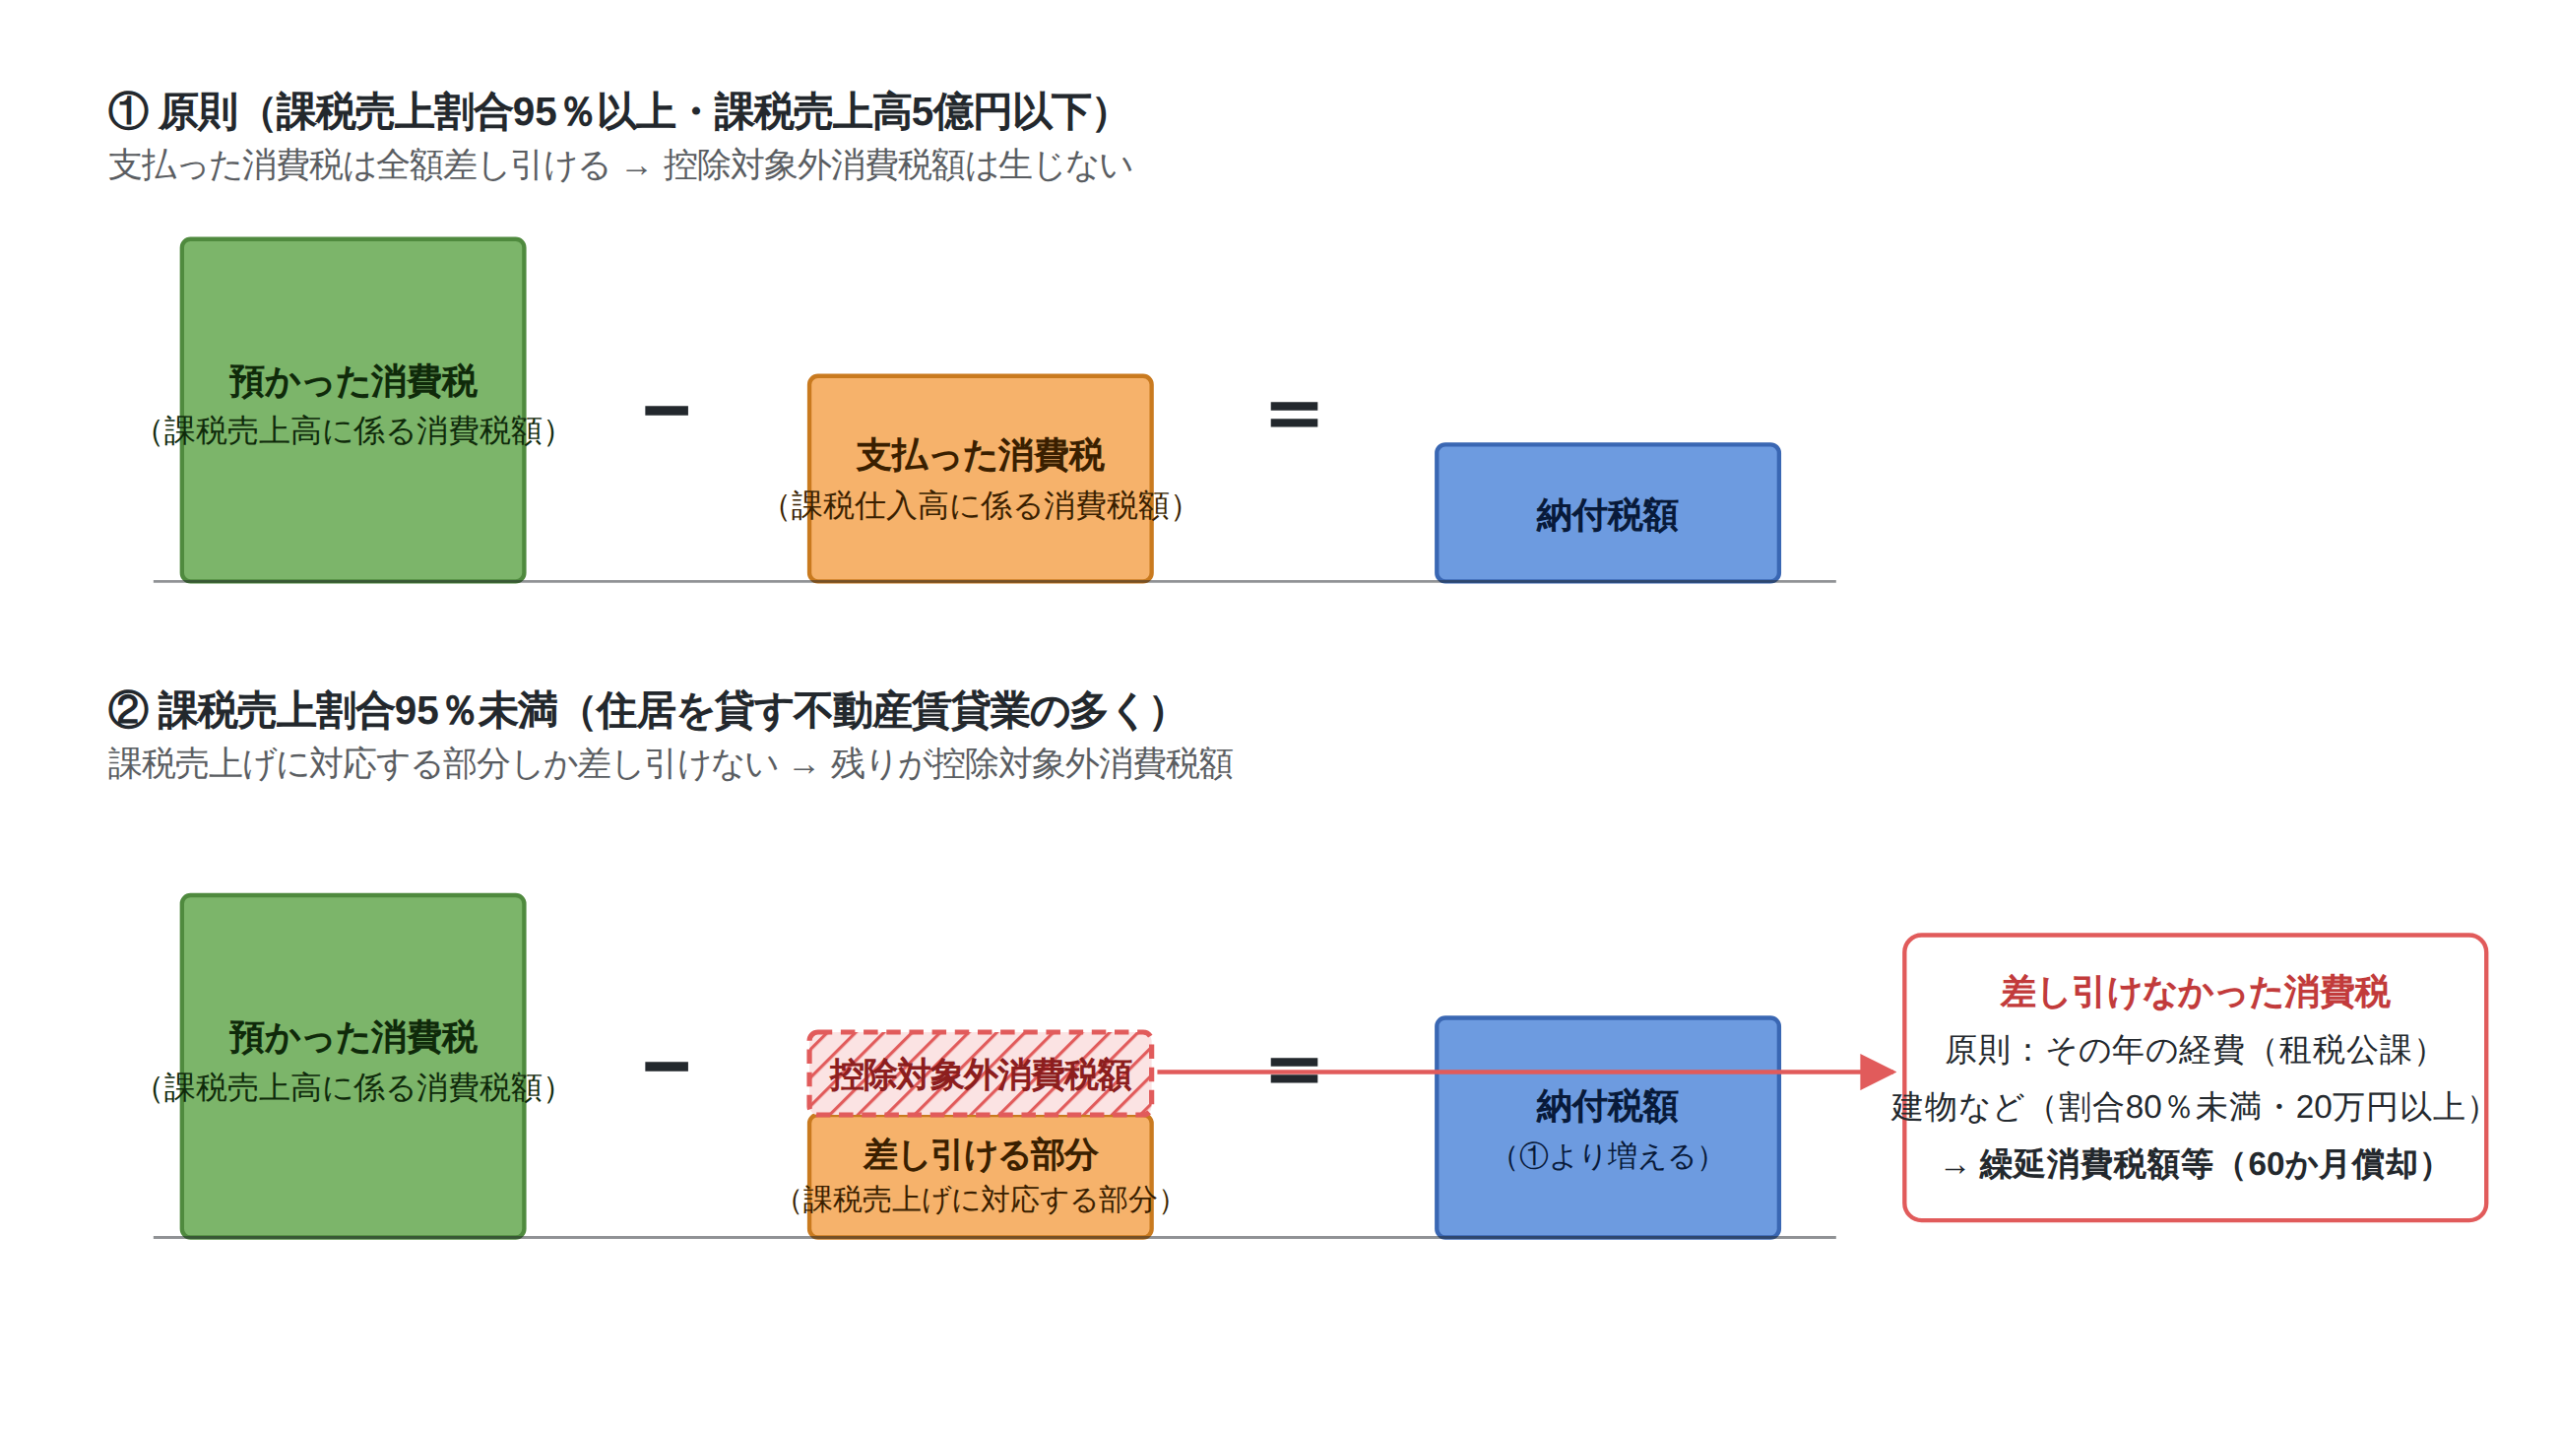
図の上段のとおり、課税売上割合が95%以上かつ課税売上高が5億円以下であれば、支払った消費税の全額を差し引けるため控除対象外消費税額は生じません。
課税売上割合が95%未満の場合は、図の下段のように「課税売上げに対応する部分」のみを差し引きます。差し引けなかった残りが控除対象外消費税額です。
「課税売上げに対応する部分」の計算方法には一括比例配分方式と個別対応方式の2つがあり、どちらを選ぶかで控除対象外消費税額の金額が変わります(国税庁タックスアンサー No.6401「仕入控除税額の計算方法」)。
一括比例配分方式での控除対象外消費税額
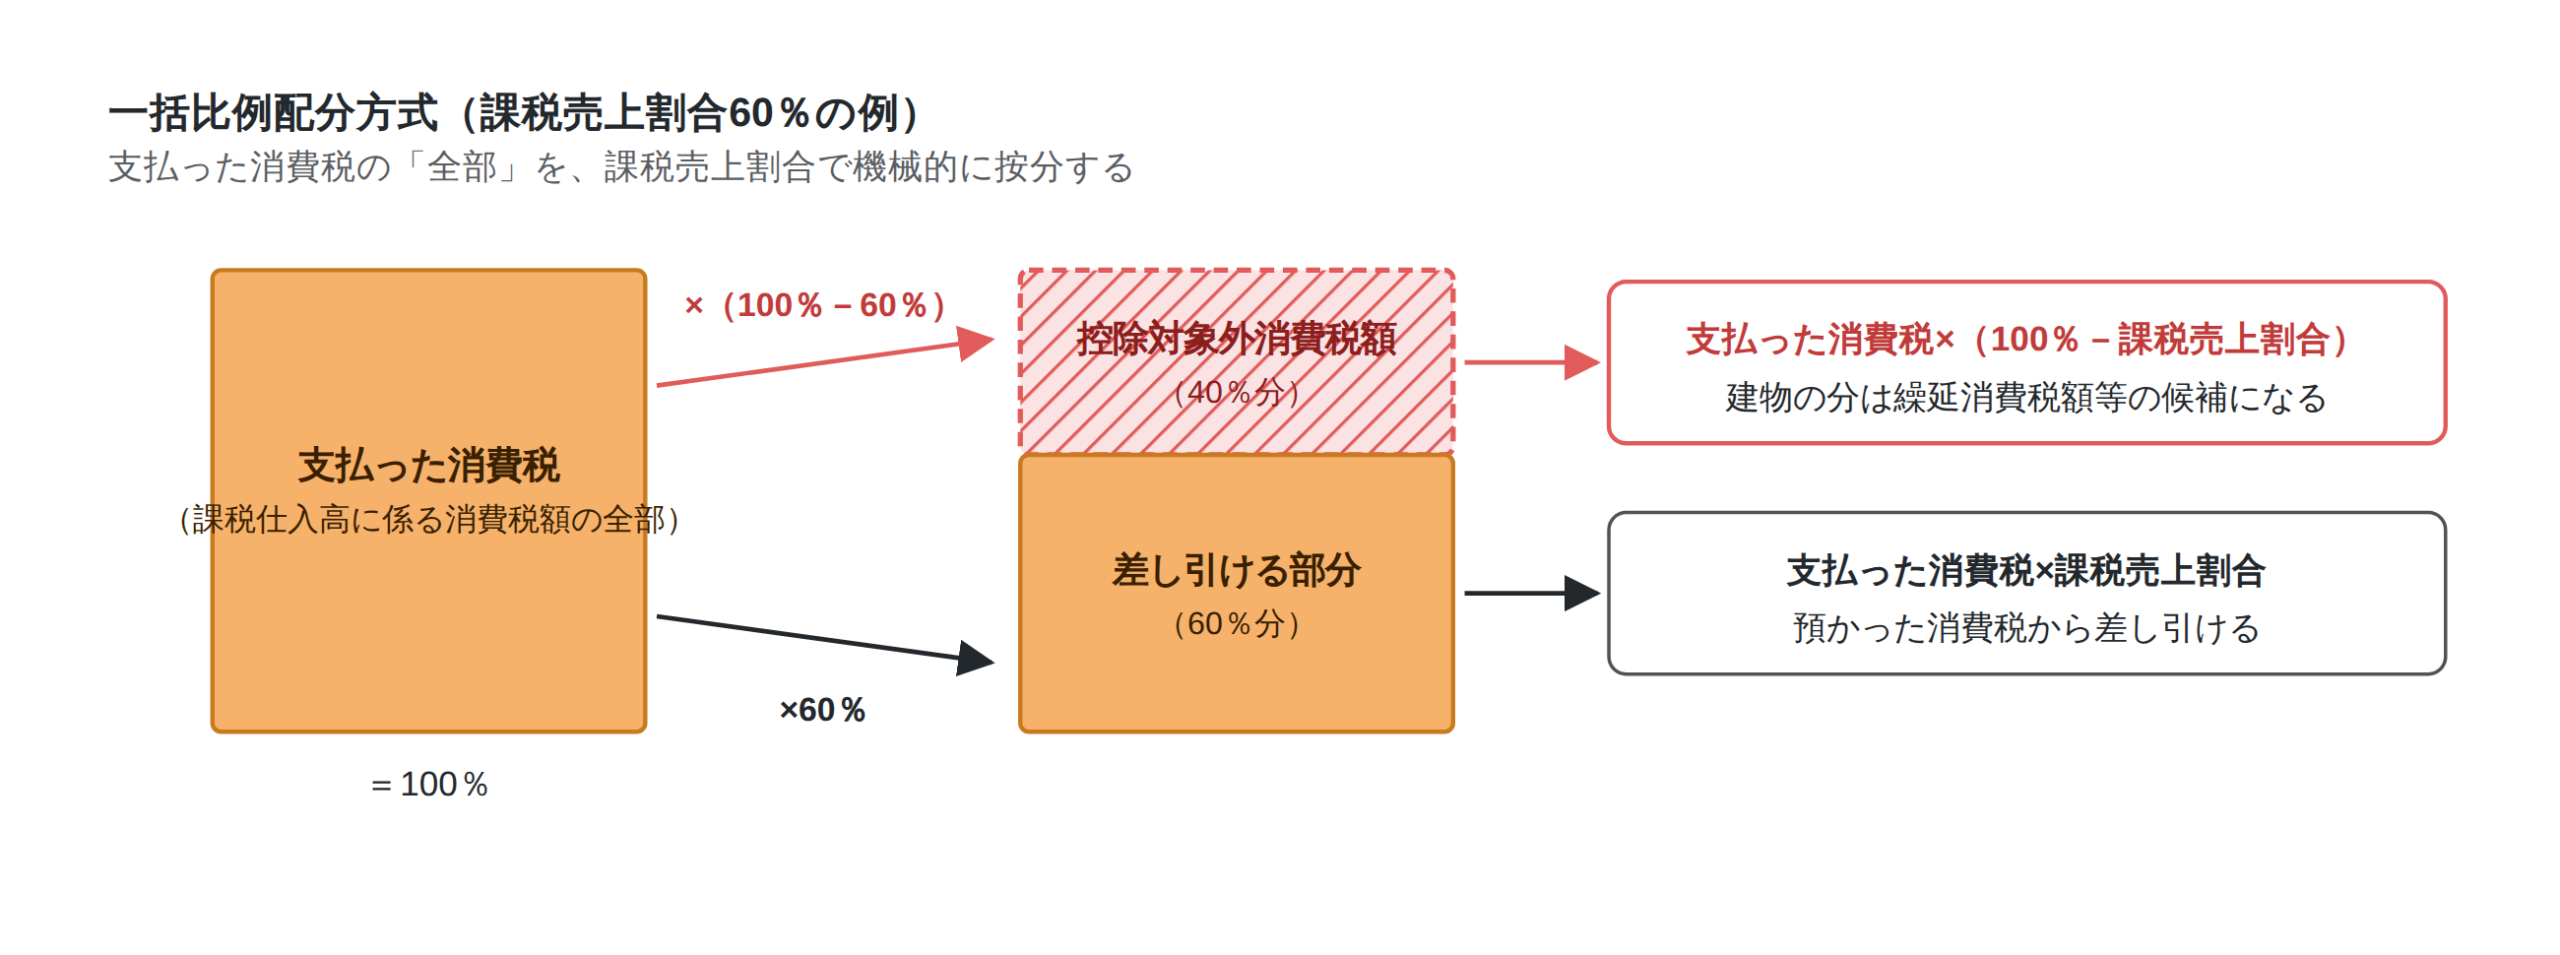
一括比例配分方式とは、支払った消費税の全部に課税売上割合を乗じて、差し引ける金額を計算する方法です。
課税売上割合が60%であれば、支払った消費税×60%を差し引き、残りの40%分が控除対象外消費税額になります。
個別対応方式での控除対象外消費税額
個別対応方式とは、支払った消費税を「課税売上げにのみ対応」「非課税売上げにのみ対応」「両方に共通」の3つに区分して計算する方法です。
非課税売上げにのみ対応する消費税(居住用賃貸アパートの取得など)の全額と、共通対応のうち(100%-課税売上割合)の部分が控除対象外消費税額になります。
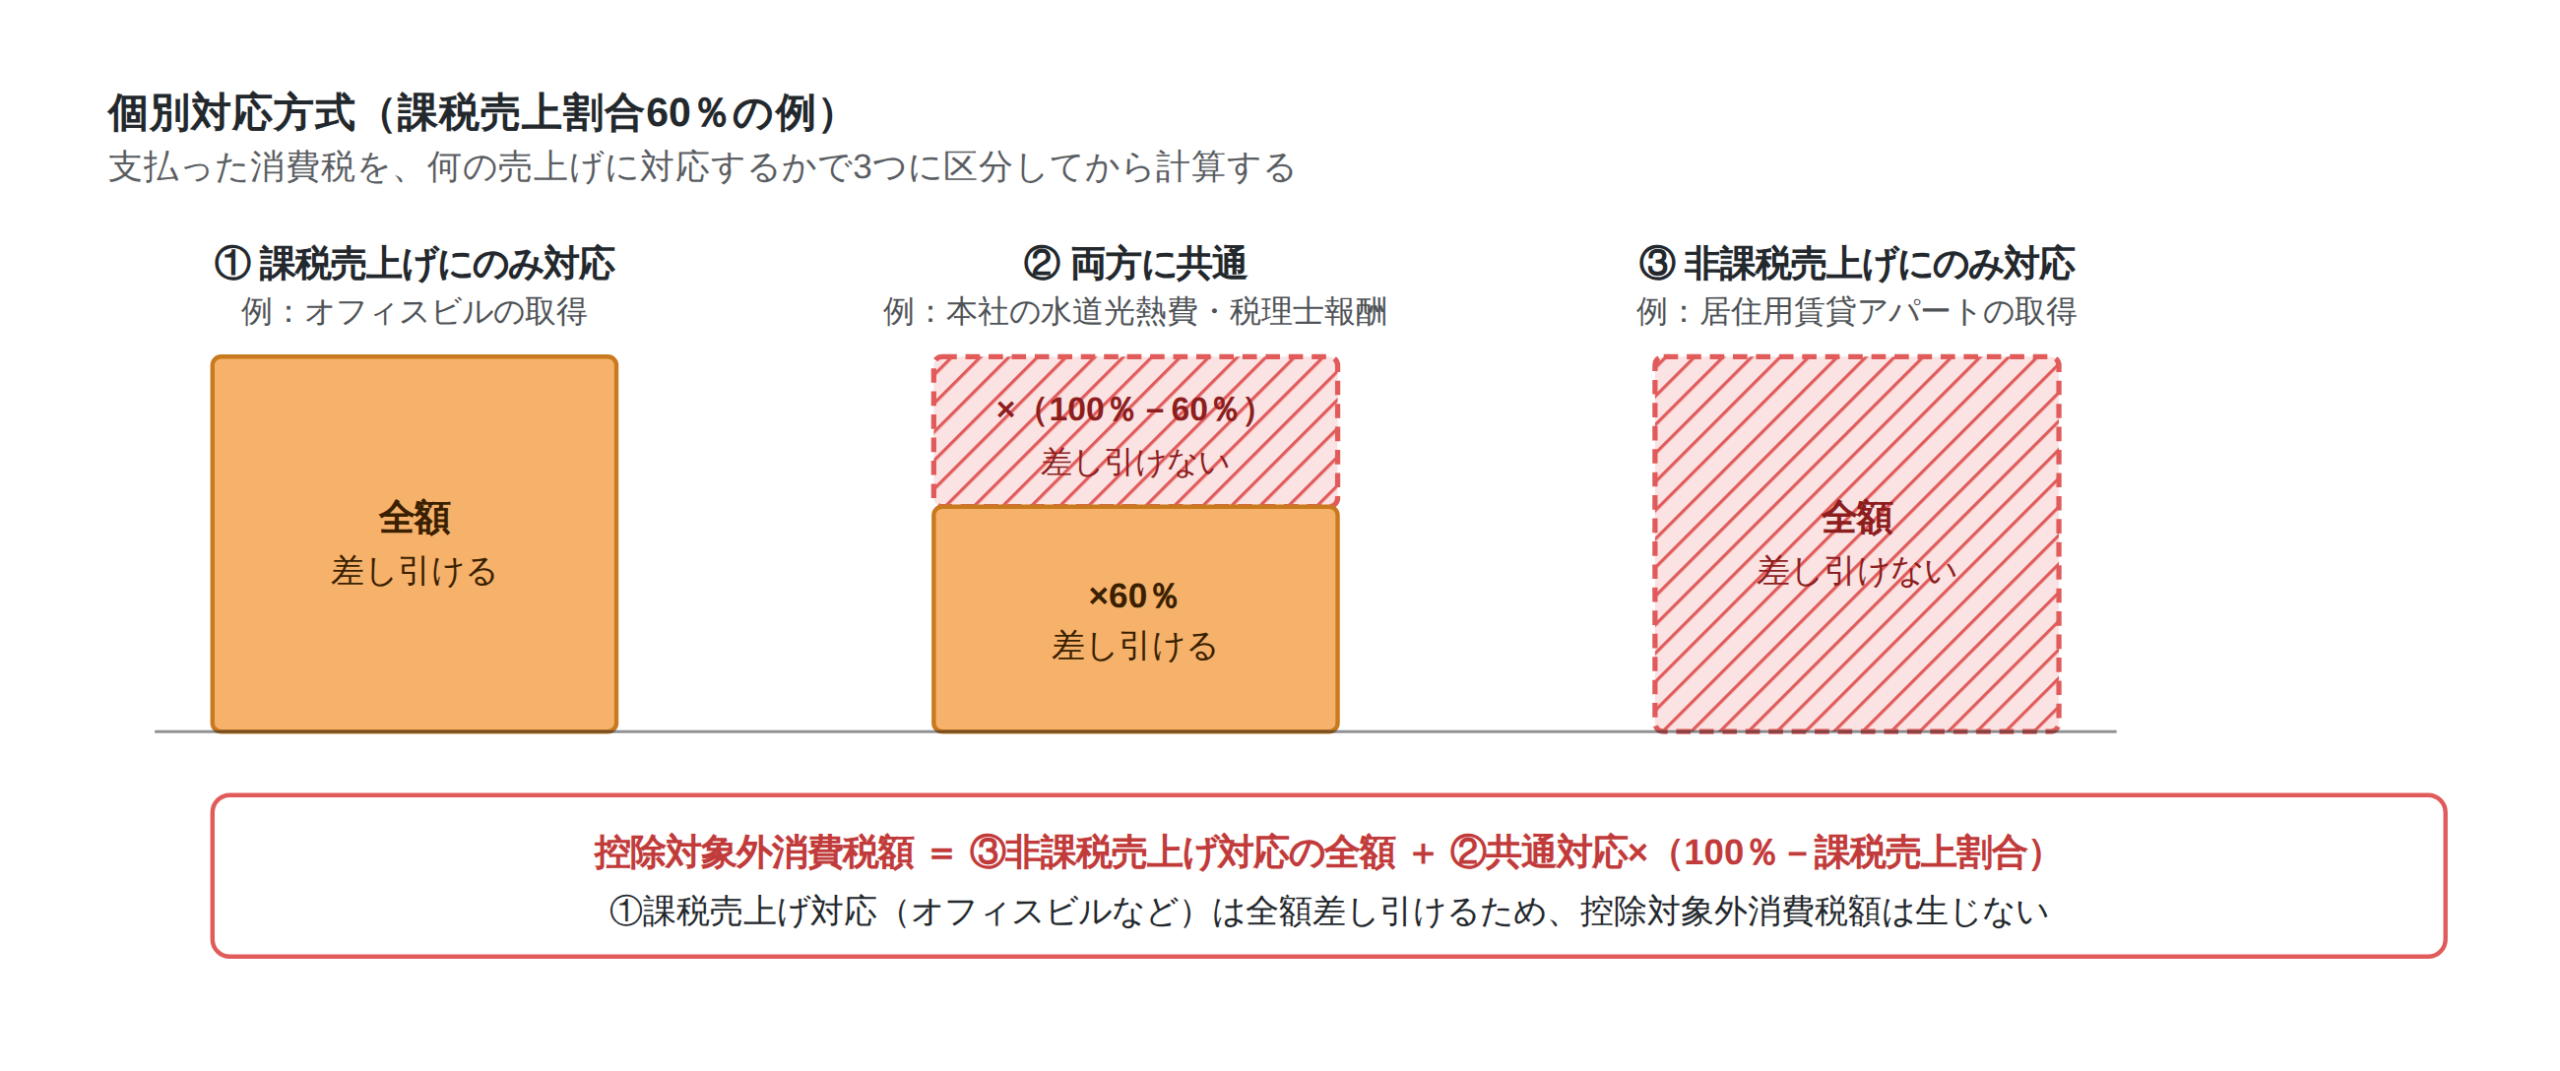
不動産賃貸業は建物ごとに用途が分かれるため、個別対応方式のほうが有利になることが一般的です。
次の章では、控除対象外消費税額が「その年の経費になるのか、資産として繰り延べるのか」を確認します。
課税売上割合80%未満なら建物の控除対象外消費税額は繰延消費税額等(長期前払費用)になる
課税売上割合が80%未満の事業年度に取得した建物の控除対象外消費税額(20万円以上)は、取得した年に全額を経費にできず、繰延消費税額等として60か月に分けて経費にします。
控除対象外消費税額の取扱いは、まず「経費に係るもの」と「資産に係るもの」で分かれます。水道光熱費や修繕費など経費に係る控除対象外消費税額は、その年の経費にして問題ありません(国税庁タックスアンサー No.6921「控除できなかった消費税額等(控除対象外消費税額等)の処理」)。
建物など資産に係る控除対象外消費税額等は、次の図の順に3つの判定を行います。1つでも「はい」であればその年の経費になり、すべて「いいえ」であれば繰延消費税額等になります。
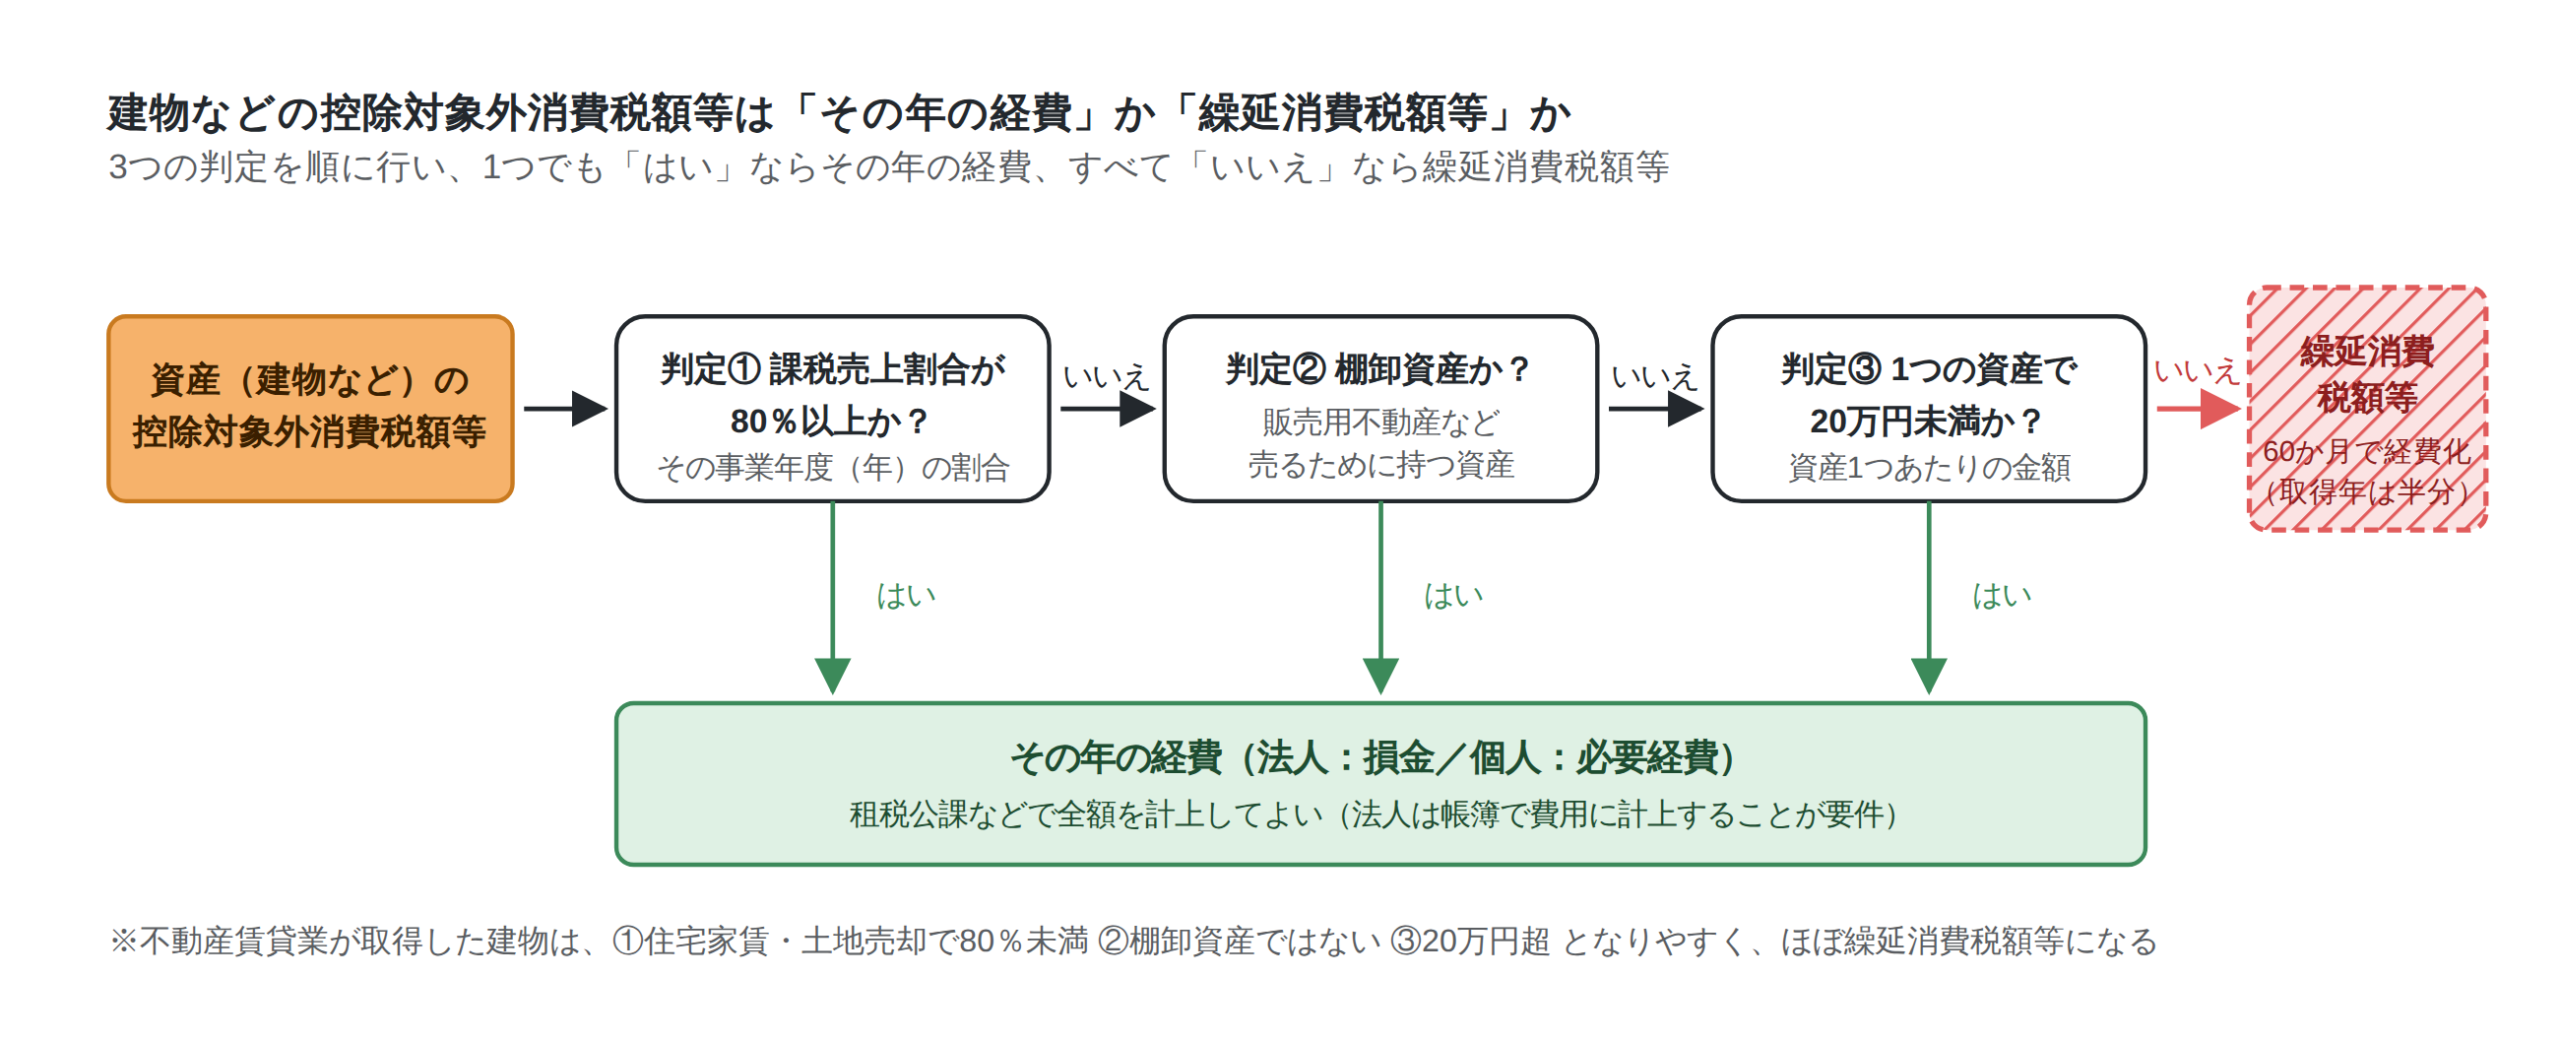
資産に係る控除対象外消費税額等をその年の経費にできる3つの条件
- 判定①:課税売上割合が80%以上:その事業年度(個人はその年)の課税売上割合が80%以上であること。
- 判定②:棚卸資産に係るもの:販売用不動産など、販売目的で保有する資産の消費税であること。
- 判定③:1つの資産で20万円未満:資産1つあたりの控除対象外消費税額等が20万円未満であること。
一般の会社は判定①や判定③で「はい」になることが多いため、租税公課で処理しても問題は生じません。
不動産賃貸業は、住宅の家賃や土地の売却(いずれも非課税)により課税売上割合が80%未満になりやすい業種です。取得した建物は棚卸資産ではなく消費税も容易に20万円を超えるため、建物の控除対象外消費税額はほぼ繰延消費税額等になります。
繰延消費税額等の経費化の計算(60か月・取得した年は半分)
繰延消費税額等は、会計上は長期前払費用などの科目でいったん資産に計上し、毎年少しずつ経費に振り替えます。
1年に経費にできる上限は「繰延消費税額等÷60×その事業年度の月数」で、取得した事業年度だけはその2分の1です。
12か月決算であれば、1年目に10分の1、2〜5年目に5分の1ずつ、6年目に残りの10分の1を経費化します。
【法人(法人税)の場合】損金経理(帳簿上で長期前払費用償却などの費用として計上すること)が要件で、計上した金額のうち上限までが損金になります。
繰延消費税額等を計上した事業年度は、法人税申告書の別表十六(十)「資産に係る控除対象外消費税額等の損金算入に関する明細書」を作成して添付します。
【個人事業主(所得税)の場合】損金経理の要件はなく、「繰延消費税額等÷60×業務を行った月数(取得年はその2分の1)」で計算した金額を必要経費に算入します。
法人の別表十六(十)に当たる専用の明細書はありません。
次の章では、不動産賃貸業に特に影響が大きい居住用賃貸建物の改正を確認します。
居住用賃貸建物の消費税は全額が控除対象外消費税額等になる【令和2年10月改正】
令和2年10月1日以後に取得した居住用賃貸建物に係る消費税は、課税売上割合にかかわらず仕入税額控除の対象から除外され、税抜経理方式ではその全額が資産に係る控除対象外消費税額等になります。
居住用賃貸建物とは、簡単にいえば「住宅として貸す可能性がある建物」のうち、税抜の取得価額が1,000万円以上のものです(国税庁「消費税法改正のお知らせ(令和2年4月)」)。
除外されるのは、全フロアが店舗のビルなど構造上どう見ても住宅には使えない建物だけです。賃貸アパート・マンションはもちろん、住宅と店舗が混在するビルも居住用賃貸建物に該当します。
改正前は、一括比例配分方式であれば居住用賃貸アパートの建物の消費税も課税売上割合の分だけ差し引け、控除対象外消費税額は残りの部分だけでした。改正後は消費税法30条10項により最初から控除の対象から除外されるため、建物の消費税の全額が控除対象外消費税額になります。
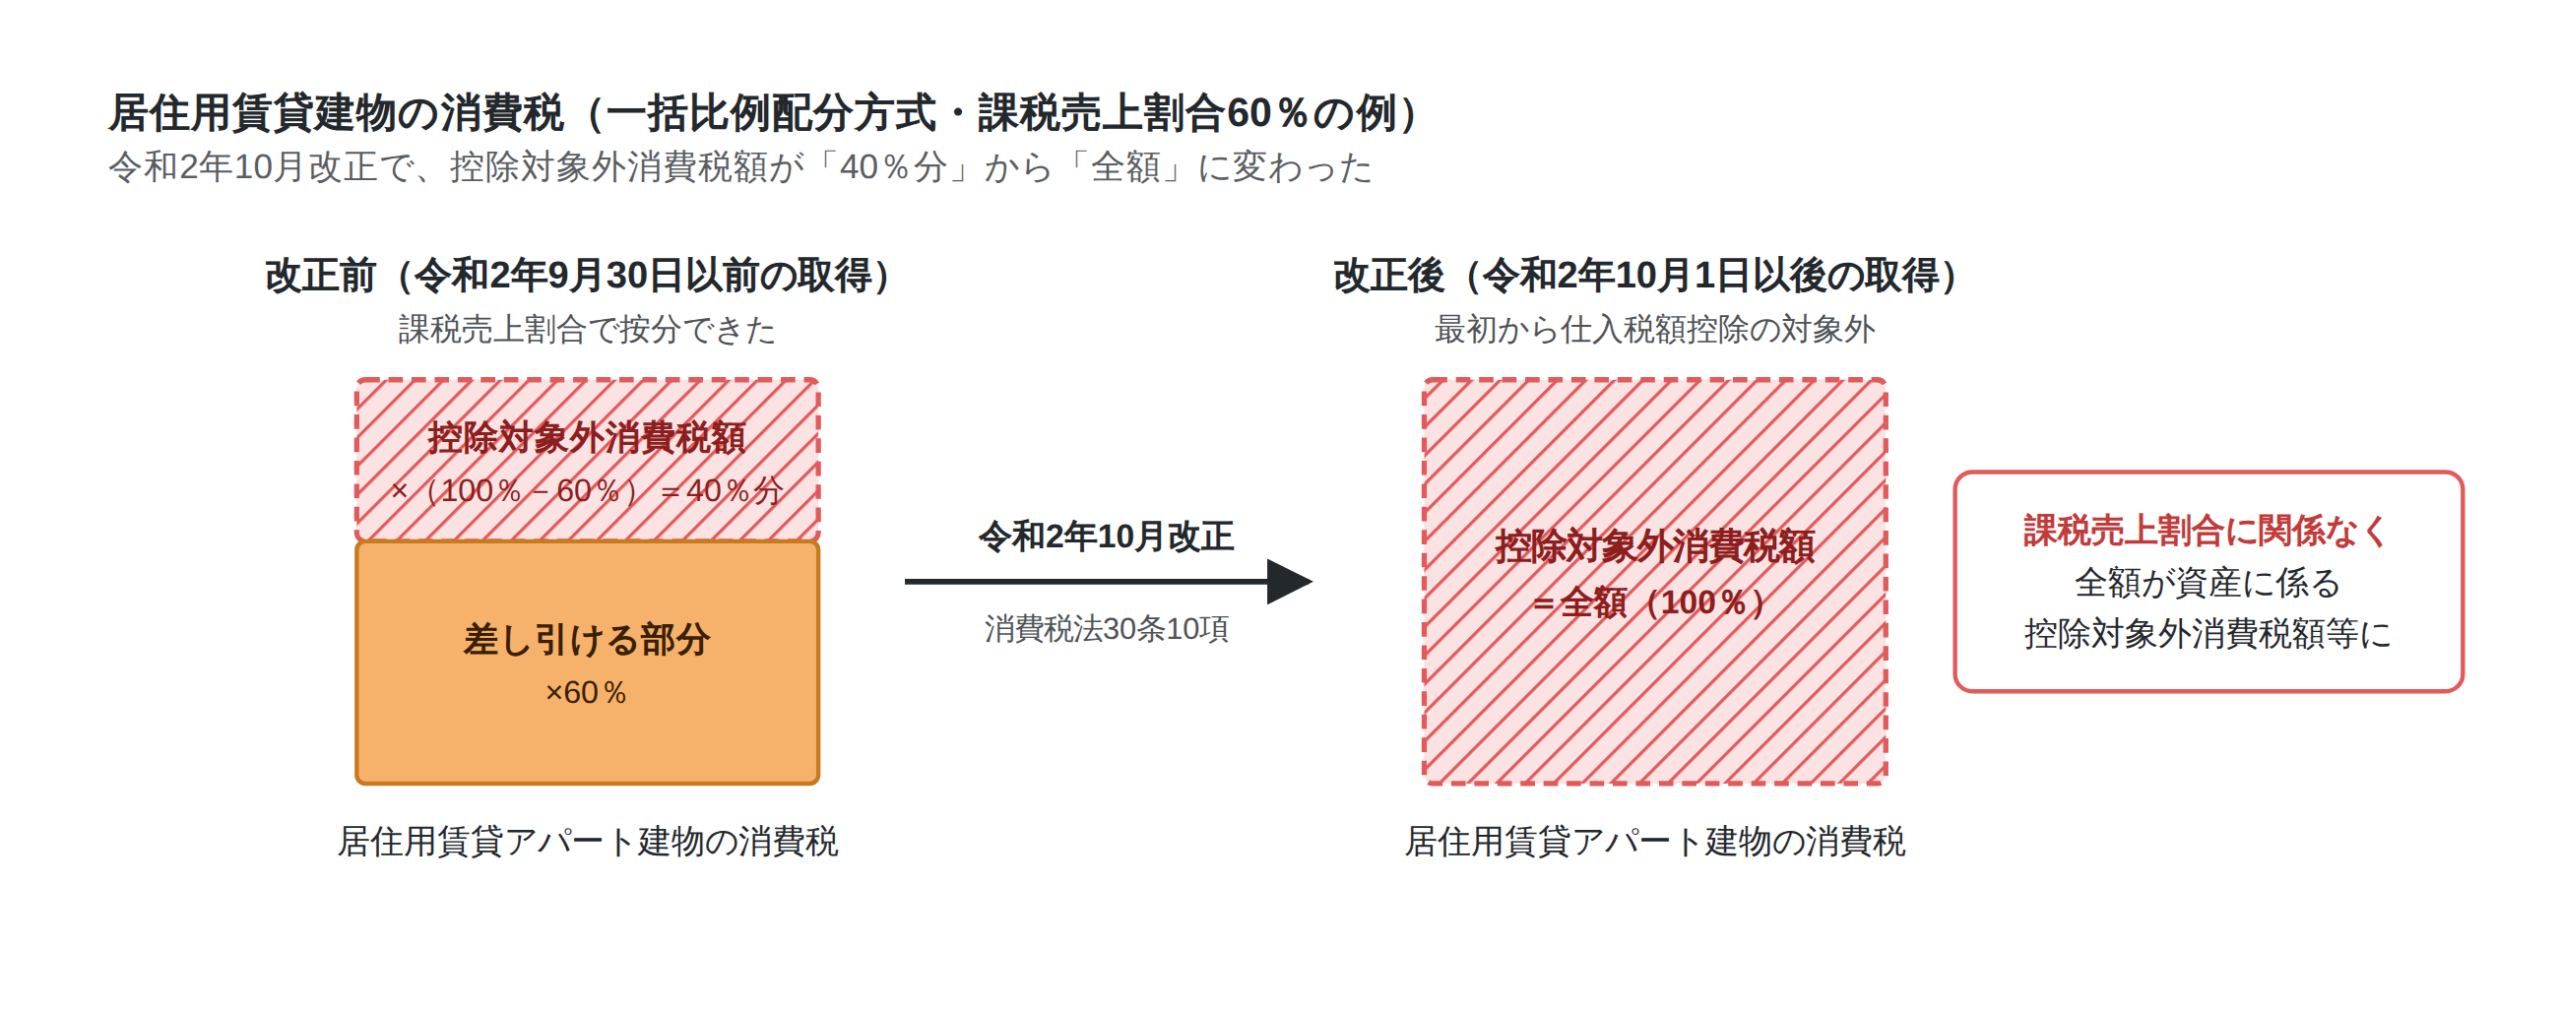
「控除できなくなった消費税は、経費にもできないのではないか」と不安になるかもしれません。国税庁は質疑応答事例で、居住用賃貸建物の消費税も他の建物と同じく「資産に係る控除対象外消費税額等」として扱い、繰延消費税額等のルールで経費にできると回答しています(国税庁 質疑応答事例「居住用賃貸建物に係る控除対象外消費税額等について」)。
つまり居住用賃貸建物の消費税は、消費税の計算では差し引けないものの、法人税・所得税では60か月かけて経費にできます。
取得した年に全額を経費にできるか、5年に分けるかは、前章の課税売上割合80%の判定で決まります。
次の章では、改正後の取扱いを前提に実際の仕訳を確認します。
建物取得時の控除対象外消費税額の仕訳例【個別対応方式・一括比例配分方式の比較】
建物取得時の控除対象外消費税額は、決算整理仕訳で仮受消費税・仮払消費税・未払消費税の差額として長期前払費用に計上し、その金額は個別対応方式と一括比例配分方式で異なります。
前提は、3月決算(12か月)の不動産賃貸会社で、税抜経理方式・原則課税・消費税率10%です。建物は令和2年10月以後の取得とします。
期中の仕訳(家賃の受取りと不動産の取得)
【事務所の家賃6億6,000万円(税込)を受け取った】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 6億6,000万円 | 売上 | 6億円 |
| 仮受消費税 | 6,000万円 |
【住宅の家賃4億円を受け取った】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 4億円 | 売上 | 4億円 |
事務所の家賃は課税売上げのため仮受消費税を計上し、住宅の家賃は非課税売上げのため仮受消費税は発生しません。
【賃貸アパート(居住用賃貸建物)を2億1,000万円で取得した】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 土地 | 1億円 | 現金預金 | 2億1,000万円 |
| 建物 | 1億円 | ||
| 仮払消費税 | 1,000万円 |
土地は非課税取引のため消費税はありません。
建物の仮払消費税1,000万円は、居住用賃貸建物のため仕入税額控除の対象外です。
【賃貸オフィス(事業用建物)を3億2,000万円で取得した】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 土地 | 1億円 | 現金預金 | 3億2,000万円 |
| 建物 | 2億円 | ||
| 仮払消費税 | 2,000万円 |
課税売上割合は、課税売上高6億円÷(6億円+非課税売上高4億円)=60%です。95%未満かつ80%未満のため、繰延消費税額等の判定が必要になります。
決算整理仕訳(個別対応方式)
【期末に消費税の精算仕訳を行った(個別対応方式)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 6,000万円 | 仮払消費税 | 3,000万円 |
| 長期前払費用 | 1,000万円 | 未払消費税 | 4,000万円 |
- 未払消費税4,000万円=仮受消費税6,000万円-オフィス建物2,000万円(課税売上げのみ対応のため全額控除)
- 長期前払費用1,000万円=アパート建物の消費税1,000万円(居住用賃貸建物のため控除対象外)
決算整理仕訳(一括比例配分方式)
【期末に消費税の精算仕訳を行った(一括比例配分方式)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 6,000万円 | 仮払消費税 | 3,000万円 |
| 長期前払費用 | 1,800万円 | 未払消費税 | 4,800万円 |
- 差し引ける消費税1,200万円=オフィス建物2,000万円×課税売上割合60%(アパート建物1,000万円は対象外)
- 未払消費税4,800万円=仮受消費税6,000万円-1,200万円
- 長期前払費用1,800万円=アパート建物1,000万円+オフィス建物2,000万円×40%=800万円
同じ取引でも、一括比例配分方式は個別対応方式より納税額が800万円多く、繰延消費税額等も800万円多くなります。
償却(経費化)の仕訳(取得した事業年度)
取得した事業年度は、繰延消費税額等÷60×12か月の2分の1を上限として償却します。
計上した長期前払費用の金額が方式で異なるため、償却額も異なります。
【期末に繰延消費税額等の償却仕訳を行った(個別対応方式の場合)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 長期前払費用償却 | 100万円 | 長期前払費用 | 100万円 |
- 償却額100万円=長期前払費用1,000万円÷60×12か月×2分の1
【期末に繰延消費税額等の償却仕訳を行った(一括比例配分方式の場合)】
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 長期前払費用償却 | 180万円 | 長期前払費用 | 180万円 |
- 償却額180万円=長期前払費用1,800万円÷60×12か月×2分の1
取得した事業年度の償却額は、個別対応方式で100万円、一括比例配分方式で180万円となり、残額はそれぞれ900万円・1,620万円が翌年度以降に繰り越されます。
2年目以降は2分の1を乗じないため、個別対応方式は年200万円、一括比例配分方式は年360万円ずつ経費化します。
次の章では、租税公課で処理した場合の問題を確認します。
建物の控除対象外消費税額を租税公課で処理すると経費の過大計上になる【取得年の恐怖】
建物の控除対象外消費税額(繰延消費税額等)を租税公課で処理すると、取得した事業年度に本来の10倍(12か月決算の場合)の経費を計上したことになり、税務調査で否認されます。
上記の例では、個別対応方式で1,000万円-100万円=900万円、一括比例配分方式で1,800万円-180万円=1,620万円が経費の過大計上になります。
過大計上した経費は、修正申告または税務署の更正(=税務署側で申告内容を直す処分)により所得に加算されます。追加の税額に加えて、過少申告加算税(原則として追加税額の10%、一定額を超える部分は15%)と延滞税も課されます(国税庁タックスアンサー No.2026「確定申告を間違えたとき」)。
建物の控除対象外消費税額の誤りが生じやすく、影響も大きい3つの要因
- 会計ソフトはエラーを出さない:期末の消費税仕訳で差額を自動的に租税公課へ振り替えるソフトが多く、警告は表示されません。
- 不動産業以外ではほとんど発生しない:経理担当者や顧問税理士に経験がなく、見落とされやすい論点です。
- 影響額が大きい:建物1棟で数百万〜数千万円単位の経費の差異になり、追加の税額や過少申告加算税も高額になります。
建物を取得した事業年度の決算では、期末の消費税仕訳で租税公課に振り替えられた金額に建物分が含まれていないかを確認する必要があります。
次の章では、繰延消費税額等が生じない税込経理方式と比較します。
税抜経理方式と税込経理方式で建物の控除対象外消費税額の取扱いはどう変わる?【比較表】
税抜経理方式では建物の控除対象外消費税額が繰延消費税額等になる一方、税込経理方式では建物の取得価額に含めて減価償却するため、繰延消費税額等の処理は不要です(国税庁タックスアンサー No.6921「控除できなかった消費税額等(控除対象外消費税額等)の処理」)。
| 経理方式 | 建物の消費税の取扱い | 経費化のペース | 注意点 |
|---|---|---|---|
| 税抜経理方式 | 仕入税額控除できなかった消費税額(資産に係る控除対象外消費税額等)を繰延消費税額等(長期前払費用)として資産計上 | 60か月で均等償却(取得年は2分の1) | 別表十六(十)が必要。仕訳ミスで過大計上になりやすい |
| 税込経理方式 | 建物の取得価額に含める | 建物の耐用年数で減価償却(例:住宅用の鉄筋コンクリート造は47年) | 経費化が遅い。消費税の納税額を損益で把握しにくい |
税抜経理方式は建物の消費税を60か月で経費化できるため、耐用年数で償却する税込経理方式より早期に経費化できて有利です。
居住用賃貸建物の消費税も同様で、税込経理方式では控除できない消費税額を建物の取得価額に含めて耐用年数で減価償却するため、控除対象外消費税額等の処理は生じません。
ただし処理が複雑なため、小規模な不動産賃貸業者では税込経理方式を選ぶ例も少なくありません。
経理方式の選び方は「税抜経理方式と税込経理方式のどちらが良い?」で解説しています。
次の章では、建物を売却した場合の取扱いを確認します。
建物を売却・除却しても繰延消費税額等の償却は続く
繰延消費税額等が生じた建物を売却・除却しても、残っている長期前払費用は一括で経費にせず、従来どおり均等償却を続けます。
繰延消費税額等は、計上した時点で建物本体とは切り離された「別の資産」になります。建物を手放しても残額を一括で経費にする規定はなく、建物の売却損益にも含めません。
例えば、個別対応方式の例(繰延消費税額等1,000万円)で、取得から3年目の期末に建物を売却した場合、その時点の残額は1,000万円-(100万円+200万円+200万円)=500万円になります。
売却後も残額500万円は、4年目・5年目に200万円ずつ、6年目に残りの100万円を経費化します。
除却(取り壊し)の場合も同じです。
建物の売却損益を計算する際に、長期前払費用の残額を一括で経費にする誤りが多いため、注意が必要です。
居住用賃貸建物を取得から3年以内に売却した場合
- 取得から3年以内(第3年度の課税期間の末日まで)に売却すると、取得時に控除できなかった消費税の一部を、売却した年の消費税の計算で取り戻せます。取り戻した分は、その年の収入(法人は益金、個人事業主は総収入金額)に計上します(国税庁 質疑応答事例「居住用賃貸建物に係る控除対象外消費税額等について」)。
- 過去に計上した繰延消費税額等(長期前払費用)はさかのぼって修正せず、そのまま均等償却を続けます。
最後に、本記事のポイントを整理します。
まとめ:建物の控除対象外消費税額は「繰延消費税額等として5年で経費化」が原則
税抜経理方式の事業者が建物を取得した場合、その控除対象外消費税額は、課税売上割合80%未満の事業年度であれば繰延消費税額等として60か月(5年)で均等に経費化するのが原則です。
建物の控除対象外消費税額で押さえるポイント
- 前提は税抜経理方式:税込経理方式では消費税を建物の取得価額に含めて減価償却するため、この論点は生じない。
- 要件は3つ:課税売上割合80%未満・棚卸資産以外・1つの資産で20万円以上。
- 償却は60か月:繰延消費税額等÷60×月数を経費化し、取得年のみ2分の1にする。
- 居住用賃貸建物は全額対象外:令和2年10月以後の取得は建物の消費税が全額、繰延消費税額等の対象。
- 売却しても償却継続:建物を手放しても残額は均等償却を続ける。
税抜経理方式の事業者は、建物を取得した事業年度の決算で長期前払費用の計上を確認すれば、経費の過大計上を防げます。
建物の控除対象外消費税額に関するよくある質問(FAQ)
建物の控除対象外消費税額に関して相談の多い質問と、その回答をまとめました。
- 控除対象外消費税額と繰延消費税額等は、何が違いますか?
-
控除対象外消費税額とは、税抜経理方式の事業者が仕入れの際に支払った消費税のうち、住宅の家賃など非課税売上げに対応するため、預かった消費税から差し引けなかった金額です。繰延消費税額等とは、控除対象外消費税額のうち建物などの資産に係るもので、課税売上割合80%未満などの要件によりその年の経費にできず、60か月に分けて経費化する金額です。
- 繰延消費税額等になった建物の控除対象外消費税額は、どの勘定科目で仕訳しますか?
-
「長期前払費用」で資産に計上し、毎年の償却額は「長期前払費用償却」などの費用科目に振り替えます。
- 繰延消費税額等の償却期間は何年ですか?
-
60か月(5年)です。ただし取得した事業年度は計算額の2分の1しか経費にできないため、12か月決算では実質6年にわたって経費化します。
- 課税売上割合が80%以上の年に取得した建物の控除対象外消費税額は、その年の経費にできますか?
-
できます。課税売上割合80%以上の年は、資産に係る控除対象外消費税額等をその年の損金(法人は損金経理が要件)・必要経費にできます。
- 個人事業主(個人の賃貸オーナー)でも繰延消費税額等の処理は必要ですか?
-
必要です。所得税でも法人税と同様に、繰延消費税額等÷60×業務を行った月数(取得年はその2分の1)を必要経費に算入します。
参考文献
- 国税庁タックスアンサー No.6921「控除できなかった消費税額等(控除対象外消費税額等)の処理」
- 国税庁タックスアンサー No.6405「課税売上割合の計算方法」
- 国税庁タックスアンサー No.6401「仕入控除税額の計算方法」
- 国税庁 質疑応答事例「居住用賃貸建物に係る控除対象外消費税額等について」
- 国税庁「消費税法改正のお知らせ(令和2年4月)」
- 国税庁 質疑応答事例「たまたま土地の譲渡があった場合の課税売上割合に準ずる割合の承認」
- 国税庁タックスアンサー No.2026「確定申告を間違えたとき」
- 国税庁「別表十六(十) 資産に係る控除対象外消費税額等の損金算入に関する明細書」(令和7年4月1日以後終了事業年度分・法人税等各種別表関係)
- 消費税法 第30条(仕入れに係る消費税額の控除)・第35条の2(居住用賃貸建物を課税賃貸用に供した場合等の仕入れに係る消費税額の調整)|e-Gov法令検索
- 法人税法施行令 第139条の4(資産に係る控除対象外消費税額等の損金算入)|e-Gov法令検索
- 所得税法施行令 第182条の2(資産に係る控除対象外消費税額等の必要経費算入)|e-Gov法令検索
コメント