「下層が事務所で上層が住宅」「鉄骨造の事務所に鉄筋コンクリート造の電気室」のように、用途や構造が2つ以上ある建物の耐用年数を何年で計算すべきか、個人・法人を問わず判断に迷う納税者は少なくありません。
2つ以上の用途や構造がある建物は、原則として建物全体を1つの「主な用途」「主な構造」で判定し、例外に該当する場合だけ部分ごとに区分します。
判定を誤ると、建物の減価償却費(=建物の取得価額を耐用年数にわたって少しずつ経費にする手続き)が毎期過大または過少になり、税務調査で修正を求められます。
本記事では、2つ以上の用途や構造がある建物(構造が複数のものは混構造)の耐用年数の判定方法を、不動産業を専門とする税理士が整理します。
判定の基準は法人と個人事業主で共通ですが、個人事業主には償却できる範囲などに3つの相違点があるため、本記事の後半で分けて説明します。
2つ以上の用途や構造がある建物の耐用年数は「主な用途・主な構造」で判定するのが原則
2つ以上の用途や構造がある建物の耐用年数は、原則として建物全体を1つの「主な用途」と1つの「主な構造」で判定し、1つの耐用年数を適用します。
耐用年数とは、建物などの固定資産を通常の方法で使用できると見込まれる年数であり、減価償却費を計算する期間の基礎になります。
税法は、建物については用途と構造の組み合わせごとに使用できる年数を定めており、この年数を法定耐用年数といいます。
建物の法定耐用年数は、「減価償却資産の耐用年数等に関する省令」の別表第一に、用途と構造の組み合わせごとに定められています(減価償却資産の耐用年数等に関する省令 別表第一|e-Gov法令検索)。
本記事では、「減価償却資産の耐用年数等に関する省令」の別表第一を「耐用年数表」と表記します。
本記事で判定するのは、法定耐用年数のうち、どの用途・構造の年数を建物に適用するかです。
耐用年数表は建物1棟に対して年数を適用する仕組みのため、1棟の中に用途や構造が混在していても、納税者はまず主な用途と主な構造を1つに決定する必要があります。
耐用年数表は所得税と法人税に共通の表であり、法人(法人税)と個人事業主(所得税)は同じ表を使用して建物の耐用年数を判定します。
判定に使用する法定耐用年数の早見表(建物)
耐用年数表の主な年数は次のとおりです。
鉄骨造は同表では「金属造」と表記され、骨格材(=柱やはりに使用する鋼材)の肉厚で3区分に分かれます。
| 構造 | 事務所用 | 住宅用 | 店舗用 | 飲食店用・劇場用 |
|---|---|---|---|---|
| 鉄筋コンクリート造(RC造)・鉄骨鉄筋コンクリート造 | 50年 | 47年 | 39年 | 41年※ |
| れんが造・石造・ブロック造 | 41年 | 38年 | 38年 | 38年 |
| 鉄骨造(金属造)骨格材の肉厚4mm超 | 38年 | 34年 | 34年 | 31年 |
| 鉄骨造(金属造)肉厚3mm超4mm以下 | 30年 | 27年 | 27年 | 25年 |
| 鉄骨造(金属造)肉厚3mm以下 | 22年 | 19年 | 19年 | 19年 |
| 木造・合成樹脂造 | 24年 | 22年 | 22年 | 20年 |
| 木骨モルタル造 | 22年 | 20年 | 20年 | 19年 |
※鉄筋コンクリート造の飲食店用は、延べ面積のうち木造内装部分が3割を超えるものは34年になります。
旅館・ホテル用、病院用、車庫用、工場・倉庫用などの年数は、耐用年数表で別に定められています。
次章からは、用途が2つ以上ある場合、構造が2つ以上ある場合の順に判定の手順を説明します。
2つ以上の用途に使われる建物の耐用年数は「主な用途」で1本化する(通達1-1-1)
1棟の建物を2つ以上の用途に使用している場合、納税者は使用目的や使用状況から主な用途を合理的に判定し、その用途の耐用年数を建物全体に適用します(耐用年数の適用等に関する取扱通達1-1-1「2以上の用途に共用されている資産の耐用年数」)。
事例として、鉄筋コンクリート造8階建ての建物で、1階から6階を事務所用、7階と8階を賃貸住宅用に使用している場合を想定します。
耐用年数表では鉄筋コンクリート造の事務所用は50年、住宅用は47年です。
建物の大部分を占める事務所用が主な用途となるため、納税者は建物全体に事務所用の50年を適用します。
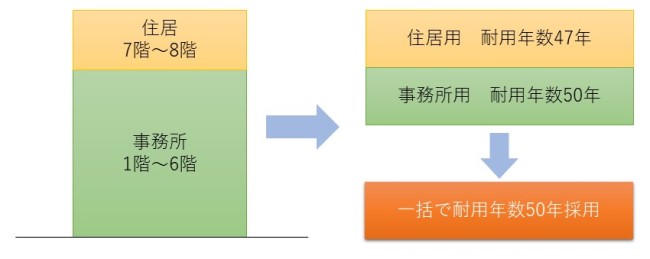
主な用途の判定では、床面積の大きい用途を主な用途とみるのが一般的です。
ただし、通達は「使用目的、使用の状況等」で総合的に判定するとしており、面積だけで機械的に決定する定めはありません。
いったん判定した用途の耐用年数は、判定の基礎となった事実が著しく変わらない限り、納税者は継続して適用します。
同一の減価償却資産について(略)減価償却資産が2以上の用途に共通して使用されているときは、その減価償却資産の用途については、その使用目的、使用の状況等より勘案して合理的に判定するものとする。この場合(略)その判定の基礎となった事実が著しく異ならない限り、継続して適用する。
耐用年数の適用等に関する取扱通達1-1-1(国税庁)
ただし、建物の一部に特別な内部造作がある場合には、次章のとおり用途ごとに区分できる例外があります。
特別な内部造作がある建物は用途ごとに区分して耐用年数を適用できる(通達1-2-4)
建物の一部に特別な内部造作をしている場合は、通達1-1-1にかかわらず、納税者は用途ごとに区分してそれぞれの耐用年数を適用することができます(耐用年数の適用等に関する取扱通達1-2-4「2以上の用途に使用される建物に適用する耐用年数の特例」)。
特別な内部造作とは、劇場の舞台や客席のように、特定の用途のためだけに建物の一部に設けた内装や設備をいいます。
通達は「1階から5階までを事務所、6階を劇場に使用するため、6階に特別な内部造作をした場合」を例に挙げています。
鉄筋コンクリート造のこの事例では、納税者は事務所部分に事務所用の50年、劇場部分に劇場用の41年を、それぞれ区分して適用できます。
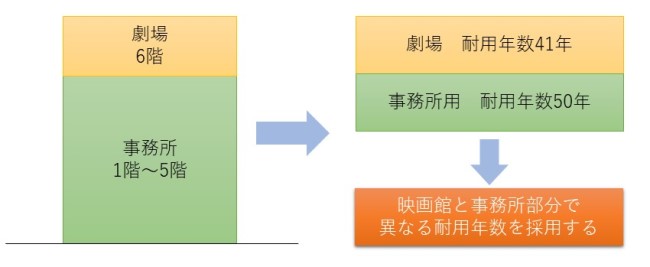
通達の文言は「適用することができる」であり、区分は義務ではなく納税者の選択です。
区分しない場合は、通達1-1-1の原則どおり主な用途で建物全体を判定します。
ただし、特別な内部造作があっても、地階の電気室・機械室・車庫・駐車場のように建物の機能を果たすための補助的部分については、納税者は用途ごとに区分せず、建物の主たる用途の耐用年数を適用します。
例えば、事務所ビルの地下にある機械室や入居者用の駐車場には、納税者はビル全体の主たる用途である事務所用の耐用年数を適用します。
一方、区分した用途のためだけに使われている部分(専用の駐車場など)は補助的部分に該当せず、納税者はその区分した用途の耐用年数を適用します。
一の建物を2以上の用途に使用するため、当該建物の一部について特別な内部造作その他の施設をしている場合(略)には(略)2以上の用途ごとに区分して(略)耐用年数をそれぞれ適用することができる。ただし(略)電気室、機械室、車庫又は駐車場等のようにその建物の機能を果たすに必要な補助的部分(略)については、これを用途ごとに区分しないで、当該建物の主たる用途について定められている耐用年数を適用する。
耐用年数の適用等に関する取扱通達1-2-4(国税庁)
次章からは、構造が2つ以上ある建物(混構造)の判定を説明します。
2つ以上の構造がある建物(混構造)の耐用年数は「別の建物とみられる」場合に限り区分する(通達1-2-2)
2つ以上の構造で構成されている混構造の建物は、構造別に区分でき、かつそれぞれが社会通念上別の建物とみられるときに限り、納税者は構造ごとに区分してその構造の耐用年数を適用します(耐用年数の適用等に関する取扱通達1-2-2「2以上の構造からなる建物」)。
混構造とは、鉄骨造と鉄筋コンクリート造、木造と鉄筋コンクリート造のように、1棟の建物が2つ以上の構造で構成されている建物です。
構造ごとに区分して耐用年数を適用するための要件は、次の2つを両方満たすことです。
- 構造別に区分することができる(どの部分がどの構造か、物理的に区分できる)
- それぞれが社会通念上別の建物とみられる(社会一般の見方で「2つの建物」と評価できる)
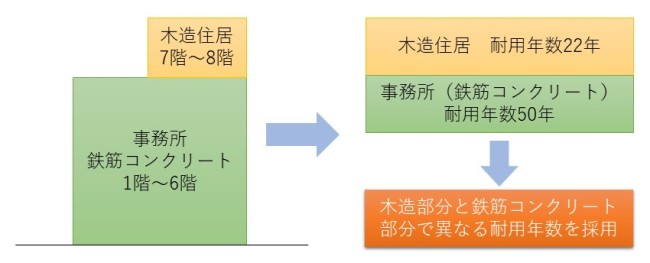
事例として、鉄筋コンクリート造の1階から6階を事務所用に使用し、その上に木造の7階と8階を住宅用として建築した建物を想定します。
鉄筋コンクリート造部分と木造部分は構造別に区分でき、社会通念上別の建物とみられます。
納税者は、事務所部分に鉄筋コンクリート造・事務所用の50年、住宅部分に木造・住宅用の22年と、構造ごとに異なる耐用年数を適用します。
用途(事務所用、住宅用など)が異なることは区分の要件ではありません。
納税者は構造(鉄筋コンクリート造、木造など)で区分した後に、区分したそれぞれの部分について用途を判定し、耐用年数表の年数を適用する順序になります。
一の建物が2以上の構造により構成されている場合において、構造別に区分することができ、かつ、それぞれが社会通念上別の建物とみられるもの(略)であるときは(略)その構造について定められた耐用年数を適用する。
耐用年数の適用等に関する取扱通達1-2-2(国税庁)
次章では、2つの要件を満たさない混構造の建物をどう判定するかを説明します。
区分の要件を満たさない混構造の建物は「主要部分の構造」で一括判定する(通達1-2-1)
区分の要件を満たさない混構造の建物は、納税者が主要柱・耐力壁・はりなど建物の主要部分の構造で建物全体の構造を判定し、1つの耐用年数を一括して適用します(耐用年数の適用等に関する取扱通達1-2-1「建物の構造の判定」)。
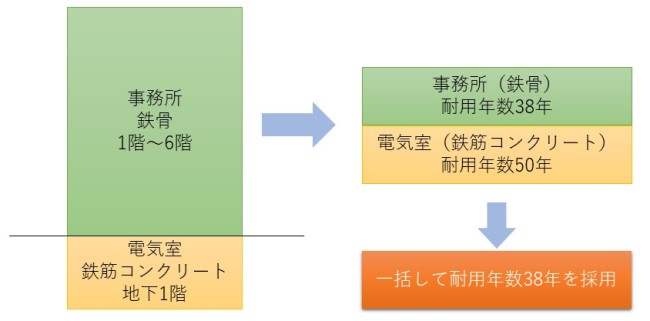
事例として、鉄骨造(骨格材の肉厚4mm超)の1階から6階を事務所用に使用し、地下1階に鉄筋コンクリート造の電気室がある建物を想定します。
電気室は建物の一部に組み込まれた補助的な部分であり、社会通念上別の建物とはみられないため、前章で説明した構造ごとの区分(通達1-2-2)はできません。
構造ごとに区分できない建物は、建物全体を1つの構造とみて、主要柱・耐力壁・はりなど主要部分がどの構造かで判定します(通達1-2-1)。
事例の建物は、1階から6階の骨組み(主要柱やはり)が鉄骨で構成されており、地下1階の鉄筋コンクリート造の電気室は建物全体の骨組みからみると一部分にすぎません。
骨組みの大部分が鉄骨であるため、建物全体の構造は鉄骨造と判定します。
したがって、納税者は鉄骨造・事務所用の38年を建物全体に一括して適用します。
電気室部分だけを鉄筋コンクリート造の50年とすることはありません。
建物を構造により区分する場合において、どの構造に属するかは、その主要柱、耐力壁又ははり等その建物の主要部分により判定する。
耐用年数の適用等に関する取扱通達1-2-1(国税庁)
鉄骨造と鉄筋コンクリート造に限らず、木造と鉄筋コンクリート造、鉄骨造と木造など、どの組み合わせの混構造でも判定の考え方は同じです。
なお、鉄筋コンクリート造の建物に木造の内装を施しても、内装は建物の構造ではなく内部造作であり、納税者は内装部分に木造の年数を使用できず、建物に含めて建物の年数を適用します(通達1-2-3)。
賃借した建物への内部造作は内部造作の耐用年数の解説記事を参照してください。
木造住宅に鉄筋コンクリート造の車庫が付いた混構造住宅の場合
木造住宅の1階に鉄筋コンクリート造の車庫が付いた混構造住宅は、車庫部分が社会通念上別の建物とはみられないのが通常です。
納税者は主要部分である木造で判定し、木造・住宅用の22年を建物全体に適用するのが一般的です。
主要部分がどちらの構造かは、納税者が主要柱・耐力壁・はりの構造を設計図書で確認して判定します。
判断が分かれる建物は、設計図書の構造欄と登記簿の構造の表示を突き合わせ、判定の根拠を書面に残しておくことが重要です。
裁決例|耐力壁が鉄筋コンクリート造なら内装が木造でも鉄筋コンクリート造と判定
国税不服審判所の裁決例は、耐力壁が鉄筋コンクリート造で屋根・床・階段が木造の社宅を、耐力壁に着目して鉄筋コンクリート造と判定しました(平成11年8月27日裁決|国税不服審判所)。
木造との折衷様式とする納税者の主張は退けられています。
構造の判定は、内装や屋根の材質ではなく、荷重を支える主要構造体がどの構造かで決まる、というのが裁決例の示す基準です。
次章では、個人事業主だけに追加で関係する取扱いを整理します。
個人事業主が建物の耐用年数を判定するときに法人と異なる3つの取扱い
個人事業主には、耐用年数の判定後に「所有者自身が居住する部分の償却」「主な用途を変更した年の計算」「所有者自身が居住していた部分をその後賃貸した場合の計算」の3点で、法人と異なる取扱いがあります。
| 論点 | 法人 | 個人事業主 |
|---|---|---|
| 所有者自身が居住する部分の償却 | 役員などが居住しても社宅として建物全体を減価償却費として経費にできる | 自宅(家事用)部分は減価償却費として必要経費にできない |
| 主な用途を変更した年の計算 | 明文なし(用途変更後の事業年度から新しい耐用年数とするのが一般的) | 転用した年の1月1日から新しい耐用年数で計算できる |
| 所有者自身が居住していた部分をその後賃貸した場合の計算 | 減価償却を続けてきたため、賃貸に転用しても特別な計算は不要 | 耐用年数の1.5倍で経過年数を計算し、未償却残高を求める |
個人事業主自身が居住する部分は減価償却費として必要経費にできない
例えば、個人事業主が3階建ての建物の1階と2階を賃貸し、3階に自ら居住している場合、3階部分は家事用であり、個人事業主は減価償却費として必要経費にできません(国税庁タックスアンサー No.2210「やさしい必要経費の知識」)。
個人事業主は、耐用年数の判定を建物全体で行い、算出した減価償却費のうち業務用部分の割合だけを必要経費にします。
法人は、役員などが居住しても社宅として建物全体を減価償却費として経費にできるため、居住する部分の取扱いの違いは個人事業主だけに生じます。
主な用途を変更した年は1月1日から新しい耐用年数で計算できる
個人事業主が年の途中で建物の主な用途を変更した場合、転用した年の1月1日から新しい耐用年数で減価償却費を計算することができます(国税庁 質疑応答事例「建物を転用した場合の減価償却費の計算」(所得税基本通達49-18))。
例えば、個人事業主が木造の建物を事務所用(24年)として使用していたが、本年9月から店舗用(22年)に転用した場合、本年1月1日から店舗用の22年で減価償却費を計算できます。
転用の前後で期間を分けて計算するのが原則ですが、その年に転用した建物の全部について、1月1日からの計算を選ぶことができます。
同じ転用を法人が行った場合は明文がなく、用途変更後の事業年度から新しい耐用年数とするのが一般的です。
用途変更に伴う計算の詳細は固定資産の用途変更と耐用年数の解説記事を参照してください。
個人事業主自身が居住していた部分をその後賃貸したときは耐用年数の1.5倍で経過年数を計算する
個人事業主が自宅として使用していた部分をその後賃貸に転用した場合、個人事業主は耐用年数の1.5倍で転用までの経過年数を計算して減価額を求め、未償却残高を基礎に償却します(国税庁タックスアンサー No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」)。
法人の社宅は減価償却を続けてきたため、賃貸に転用しても特別な計算は不要です。
次章では、本記事で説明した判定の流れをまとめます。
まとめ|2つ以上の用途や構造がある建物の耐用年数は4つの通達で判定する
2つ以上の用途や構造がある建物の耐用年数は、用途は通達1-1-1と1-2-4、構造(混構造)は通達1-2-2と1-2-1の4つで判定でき、法人も個人事業主も同じ基準です。
- 用途が2つ以上ある建物:下層が事務所で上層が住宅のような建物は、建物全体で最も主な用途(床面積の大部分を占める用途など)を1つ決定し、その用途の耐用年数を建物全体に適用します。用途ごとに年数を分けることは原則としてできません(通達1-1-1)。
- 特別な内部造作がある部分:劇場の舞台や客席のように、特定の用途のためだけに設けた部分がある場合は、例外としてその部分を用途ごとに区分し、それぞれの耐用年数を適用することができます。ただし、地下の電気室や駐車場のような補助的部分は区分せず、建物の主たる用途の年数を適用します(通達1-2-4)。
- 構造が2つ以上ある建物(混構造):鉄筋コンクリート造の上に木造を建築した建物のように、構造別に区分でき、かつ社会通念上別の建物とみられる場合に限り、構造ごとに区分してそれぞれの耐用年数を適用します(通達1-2-2)。
- 区分の要件を満たさない混構造:鉄骨造の事務所の地下に鉄筋コンクリート造の電気室があるような建物は、別の建物とはみられないため区分せず、主要柱・耐力壁・はりなど主要部分の構造で建物全体を1つの構造と判定し、1つの耐用年数を適用します(通達1-2-1)。
- 個人事業主の相違点:耐用年数の判定は法人と同じですが、個人事業主は、自身が居住する部分の減価償却費を必要経費にできない点、主な用途を変更した年は1月1日から新しい耐用年数で計算できる点、居住していた部分をその後賃貸した場合は耐用年数の1.5倍で経過年数を計算する点が異なります。
耐用年数は一度決定すると長期間にわたり減価償却費を左右するため、納税者は建物を取得した年に判定の根拠を書面で残すことが重要です。
建物の減価償却費の計算方法は建物の減価償却費の計算方法の解説記事で解説しています。
中古で取得した建物には、法定耐用年数ではなく簡便法などで見積もった耐用年数を使用します。
詳細は中古固定資産の耐用年数の解説記事を参照してください。
2つ以上の用途や構造がある建物の耐用年数に関するFAQ(よくある質問)
2つ以上の用途や構造がある建物の耐用年数について、相談の多い質問と回答をまとめます。
- 1階が鉄筋コンクリート造の車庫で2階以上が木造の混構造住宅は、耐用年数を何年にすべきですか?
-
車庫部分が社会通念上別の建物とみられない限り、納税者は主要部分である木造で建物全体の構造を判定し、木造・住宅用の耐用年数22年を建物全体に適用するのが一般的です。
ただし、車庫だけでなく主要柱や耐力壁まで鉄筋コンクリート造である場合は、建物全体が鉄筋コンクリート造と判定され、住宅用の耐用年数は47年になります。
木造と鉄筋コンクリート造のどちらに該当するかは、納税者が設計図書で主要構造体を確認して判定します。
- 鉄筋コンクリート造の建物の上に木造の住宅を増築した場合、木造部分だけを木造・住宅用の耐用年数22年で償却できますか?
-
木造部分が構造別に区分でき、かつ社会通念上別の建物とみられる場合は、納税者は通達1-2-2により木造部分に木造・住宅用の22年を適用できます。
鉄筋コンクリート造部分には、納税者はその部分の用途に応じた耐用年数(事務所用なら50年)を別に適用します。
2つの要件を満たさない場合は区分できず、納税者は主要柱・耐力壁・はりなど主要部分の構造で建物全体を1つの構造と判定します。
- 事務所ビルの地下にある鉄筋コンクリート造の駐車場や電気室は、上の階と別の耐用年数を使用できますか?
-
入居者用の駐車場や電気室のように建物の機能を果たすための補助的部分である場合は、上の階と別の耐用年数は使用できません。
納税者は通達1-2-4のただし書により、建物の主たる用途(事務所用)の耐用年数を地下部分にも適用します。
駐車場や電気室が補助的部分に該当するかどうかは、事務所ビルの機能を果たすために設けられた部分かどうかで判定します。
参考文献
- 減価償却資産の耐用年数等に関する省令 別表第一(機械及び装置以外の有形減価償却資産の耐用年数表)|e-Gov法令検索
- 耐用年数の適用等に関する取扱通達 第1章第1節 通則 1-1-1「2以上の用途に共用されている資産の耐用年数」|国税庁
- 耐用年数の適用等に関する取扱通達 第1章第2節 建物関係共通事項 1-2-1〜1-2-4|国税庁
- 平成11年8月27日裁決(裁決事例集No.58 161頁)|国税不服審判所
- タックスアンサー No.2210「やさしい必要経費の知識」|国税庁
- 質疑応答事例「建物を転用した場合の減価償却費の計算」(所得税基本通達49-18)|国税庁
- タックスアンサー No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」|国税庁
コメント